调试日期:2026-10-09 22:28:18
kaiyun.com:
2026年8月,家电及制冷暖通产业链总体呈现“内需承压、外销分化”的走势。空气源热泵、燃气壁挂炉出口分别高增58.4%、64.5%,洗碗机、油烟机出口两位数增长。供应链市场,空调电机、涡旋压缩机出口高增,转子压缩机与阀件内销承压,制冷剂HFC-R32产量同比一下子就下降,HFC-134a高增。
产业在线最新月度汇总多个方面数据显示,2026年8月,家电及制冷暖通产业链总体呈现内需承压、外销分化的走势。空气源热泵、燃气壁挂炉出口分别高增58.4%、64.5%,洗碗机、油烟机出口两位数增长。供应链市场,空调电机、涡旋压缩机出口高增,转子压缩机与阀件内销承压,制冷剂HFC-R32产量同比一下子就下降,HFC-134a高增。
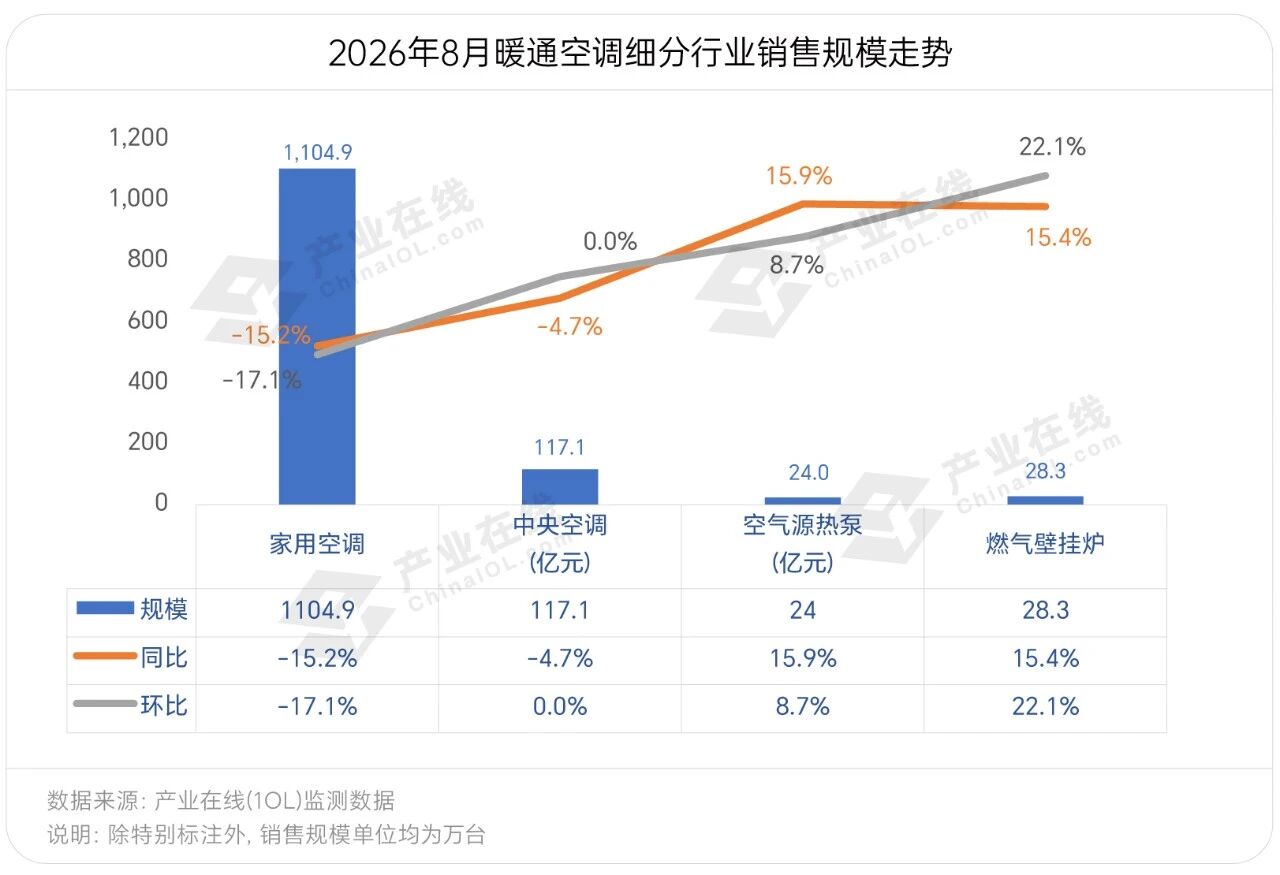
2026年8月中国家用空调产销同比分别下滑16.8%和15.2%。生产方面,整机厂及压缩机厂相继放假,开启设备检修,产量均有不同程度的计划性下调。销售方面延续内销下降,出口增长的格局。
国内市场,8月份伴随夏季结束,天气转凉,此外华东、华南区域相继迎来台风降雨等不利天气,终端需求走弱,去库压力下,出货端下滑表现越来越明显,本月内销规模延续上月以来的大幅度地下跌走势,同比降幅为28.0%。出口市场,部分区域订单增长推动了总体出口大盘的增长。
2026年8月,中央空调市场仍处于“增量有限、需求低迷”的下行周期,销额同比下降4.7%。其中内销94.19亿元,同比下降10.1%;出口22.9亿元,同比增长26.5%。
内销市场仍处于宏观经济承压盘整的下行态势,家装零售、工程建设项目等传统权重市场的空间收紧,新增项目放缓,仅有节约能源改造、数据中心等细分市场呈现出结构性机遇。出口市场在各企业的合力开拓下延续规模扩张,其中离心机、风冷螺杆机等典型设备在海外数据中心订单的加快交付下增长亮眼,将持续推动高效节能产品在海外市场的应用推广。
2026年8月空气源热泵市场销售规模同环比均实现了较好增长,其中,内销额13.3亿元,同比下滑4.8%;出口额10.7亿元,同比增长58.4%。综合看来,8月外销市场的大幅高增拉动了整体市场增长。
其中,国内市场从细分产品表现看,尽管家用和商用产品均呈现下滑趋势,但是下滑趋势对比7月有所放缓,伴随着传统旺季的到来,预计内销市场的下滑趋势或迎来进一步好转。
2026年8月燃气壁挂炉市场总销量28.3万台,同比增长15.4%,增速逐步扩大。其中内销量15.3万台,同比下滑8.1%;出口量13.1万台,同比增长64.5%。
当月销量延续增长态势,对比上月来看,出口拉动作用进一步凸显。出口同比大幅加快,海外补库需求旺盛,成为当月销量增长的核心引擎。内需市场压力有所加大,各地煤改气、老旧采暖设备更新置换政策虽在逐步落地,但政策红利传导至终端仍显滞后,置换需求尚且没形成大规模释放。
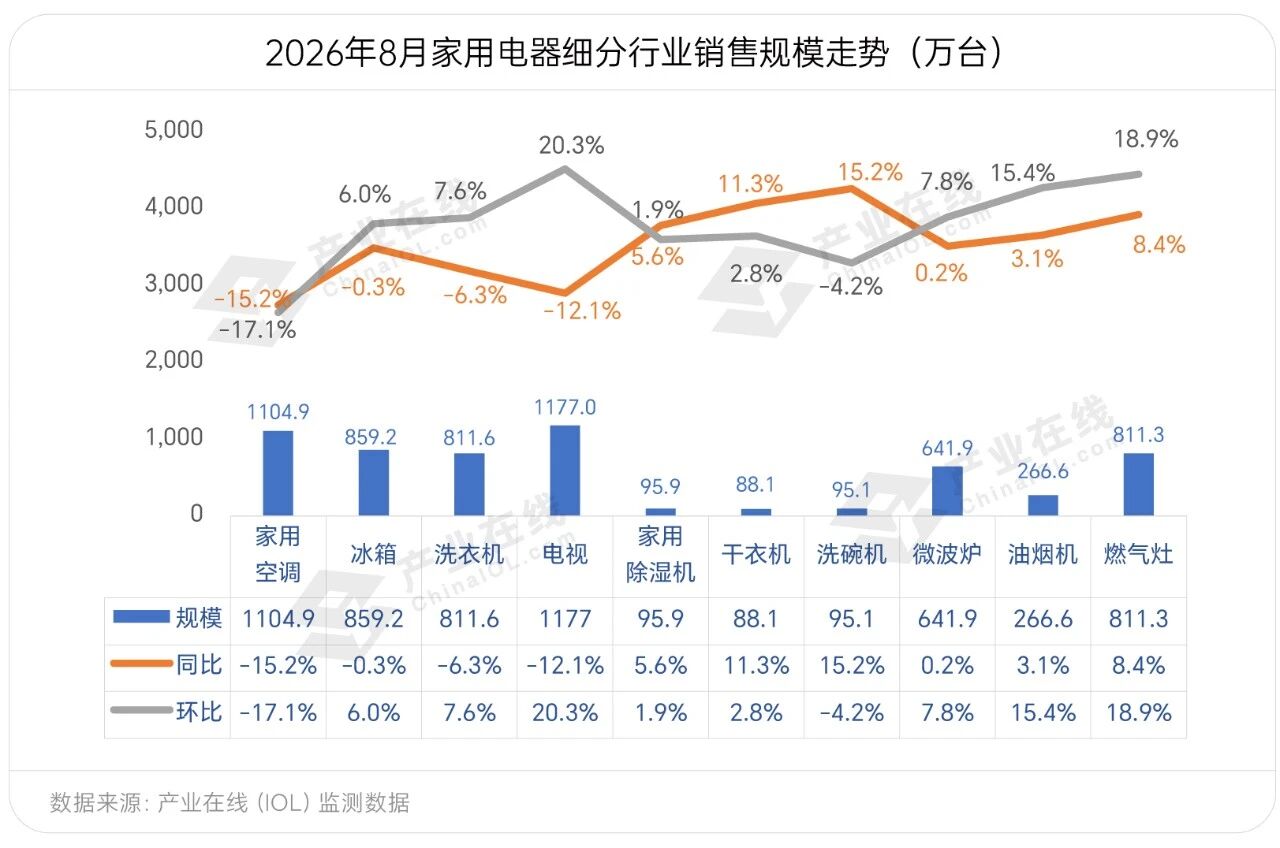
2026年8月洗衣机总产销同比均下滑。其中内销量368.5万台,同比下滑5.3%;出口量443.1万台,同比下滑7.2%。
内销市场,8月是家电传统旺季启动节点,但并未迎来回暖行情。当前工厂与渠道端库存处于高位,叠加前期以旧换新政策红利消退、地产后置消费疲软,终端补货意愿低迷。出口市场继续承压下行,产品结构与区域市场分化明显:波轮洗衣机出口降幅显著大于滚筒品类;对亚非拉新兴市场出口同比大幅度地下跌为主要拖累,欧美市场虽然需求平淡,但对高能效、嵌入式、智能洗护产品仍有结构性需求。
2026年8月彩电产销量延续同比一下子就下降,其中出口925万台,内销252万台,分别同比下滑13.8%和5.3%。1-8月累计出口和内销分别同比下滑2.9%和8.0%。
内销市场依旧处于底部震荡区间,行业呈现减量增值特征,大屏、高画质高端产品保持结构性增长,但难以扭转整体大盘收缩态势。出口市场,8月为全年出口规模峰值,同比降幅较7月收窄,北美洲、南美洲在本月度实现了正向增长。上半年出口是行业核心拉力,步入下半年去年赛事备货带来的高基数效应逐步显现,外部不确定性仍对后续增长形成制约。
2026年8月家用除湿机市场销售规模95.9万台,同比增长5.6%。内外销均有所增长,行业景气度较前期有所修复。
内销市场表现亮眼,当月销量同比提升27.2%。增长动力高度集中于天气端驱动,大范围高温高湿天气延续,终端除湿刚需集中释放,推动内销市场复苏动能持续强化。出口市场稳步回暖,同比增长2.8%,结束此前持续承压局面。欧洲、亚洲等核心出口市场需求增加,叠加海外渠道去库存节奏放缓,部分海外零售商逐步启动补库,总体需求边际改善。
2026年8月干衣机销售延续良好增长,其中,国内市场整体表现偏弱,内销端需求延续承压态势,行业增长动力主要是依靠海外市场拉动。企业经营重心更多向海外倾斜,后续内需复苏节奏仍有待观察。
本月干衣机出口延续增长态势,出口量额同步提升,单价小幅上行,呈现量价齐升的格局,但整体增长动能相较去年同期有所回落。海外区域市场景气度分化显著,欧洲市场依旧是核心区域,需求强劲。部分成熟市场需求走弱,亚洲、北美洲出货规模有所收缩。而南美、非洲等新兴市场迎来快速扩容,市场需求充分释放,成为重要增量来源。
2026年8月洗碗机产销整体快速上行,但内销市场疲软、内需下滑,短期需求释放不足。1-8月累计来看,内销同样处于下行区间,需求走弱并非单月特例,国内市场复苏乏力,消费提振有限,仍承压运行,暂无明确回暖信号,内需修复节奏不确定性较大。
本月出口延续快速地增长。欧洲为出口增长核心,出货与产值双位数高增;新兴市场亮点突出,非洲增速领跑,亚洲稳健上行;北美平稳增长,力度不及欧非;南美分化,出货微增但出口额同比下降,产品均价承压;大洋洲温和增长,格局稳定。
2026年8月微波炉市场规模同比基本持平,环比景气度有所抬升,短期需求出现阶段性回暖,但增量空间存在限制,行业进入存量博弈阶段。
内销市场承压特征凸显,国内消费端需求走弱,市场呈现明显下滑态势。家电更新换代节奏放缓,叠加厨房小家电品类竞争加剧,消费者消费意愿偏向保守,国内市场难以拉动大盘实现突破,行业内生增长动力不足。海外市场表现显著优于国内,为行业提供基本盘支撑,但增长幅度有限,海外拉动效应不足,难以对冲国内市场的下降带来的压力,整体行业缺少强劲的增长驱动力。
2026年8月油烟机市场呈现内销走弱、外销高增的分化格局。国内市场,厨电换新节奏没有到达预期,房地产后周期带动乏力,家装换新需求释放有限,存量市场之间的竞争加剧,行业整体需求承压,本月内销同比下滑。
8月油烟机外销134.3万台,同比增长18.1%。海外市场需求持续释放,行业对外依存度进一步抬升。国内企业依托供应链优势,加速海外市场布局,产品适配海外不一样的区域厨房使用习惯,出口订单表现强劲,有效对冲国内市场的需求疲软。总的来看,行业增长重心向外转移,外销成为企业业绩的重要支撑。
2026年8月燃气灶整体销售实现稳健增长,存量换新带动大盘景气度向好,但增长结构性分化特征较为突出。
本月内销市场增长阻力仍存,国内终端需求尚且没回暖。地产修复传导至厨电端节奏偏慢,存量换新释放没有到达预期,市场整体处于下降带来的压力之中,市场复苏仍有待观察。外销市场延续上行态势,海外市场需求保持扩张,海外渠道持续发力,有效对冲国内市场的疲软,为大盘贡献增量。不过外部市场环境仍存在不确定性,后续海外增长持续性仍需持续跟踪。
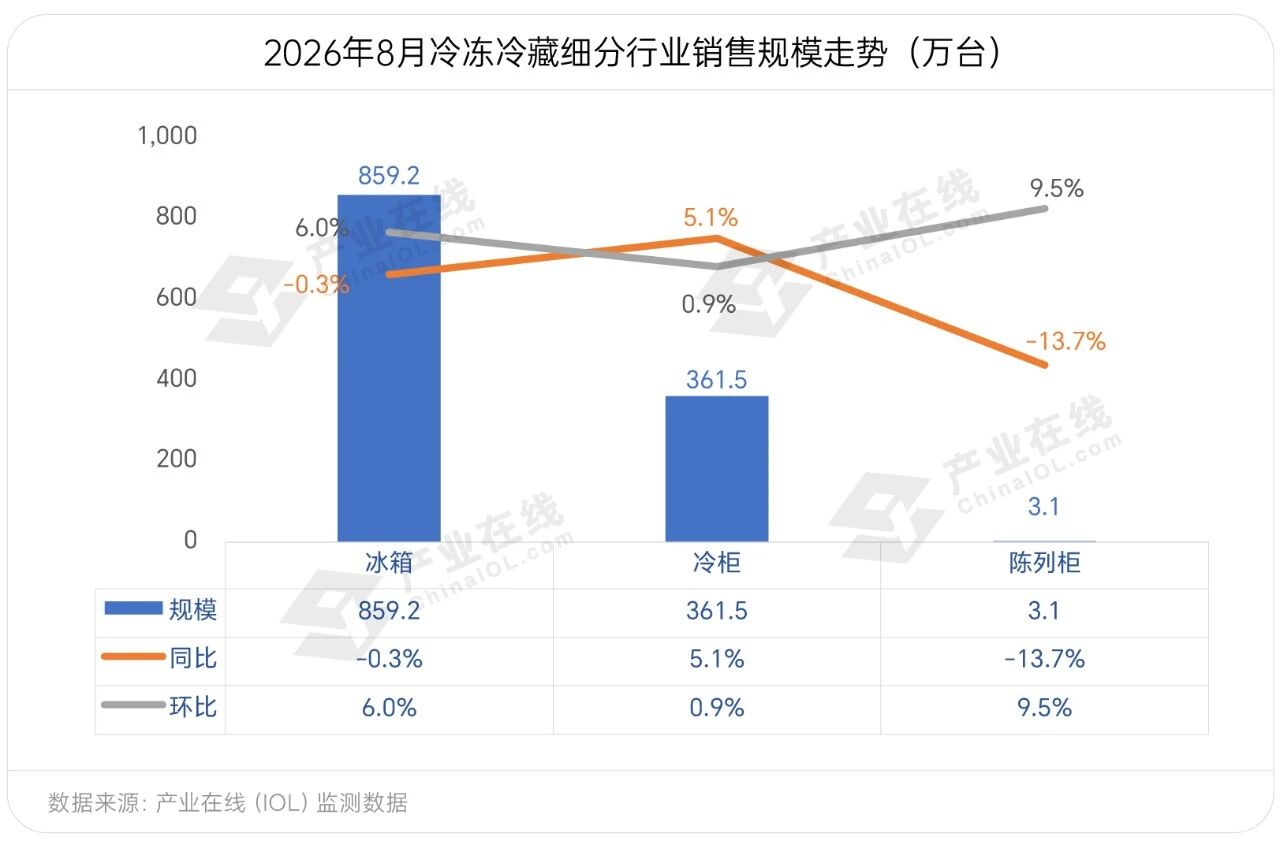
2026年8月冰箱产量同比微增,销量同比由增转降。其中内销市场虽然环比在低基数上实现恢复性增长,但同比下降5.9%,渠道与终端同步承压:渠道端库存偏高、经销商补库谨慎,出货支撑有限;终端线上线下需求走弱,消费透支、以旧换新效应减弱等因素共同拉长存量更新周期,动销放缓。
本月冰箱出口市场延续同比增长,但因前期出口需求提前释放、海外补库节奏趋缓、人民币升值等影响,增速进一步放缓至4.2%;分区域来看,出口亚洲及大洋洲同比下滑,其余各洲均有不同程度增长,其中非洲增幅超15%。
2026年8月冷柜行业产销规模同比延续个位数增势,内外销同步增长形成支撑。其中内销市场在去年同期低基数下,同比增长2.7%,但增幅收窄,2月以来的两位数增势未能延续:渠道端库存偏高、经销商补库谨慎,出货增量有限;终端受前期出货集中释放、以旧换新补贴力度减弱及地产偏弱影响,动销放缓。
本月冷柜出口同比增长6.1%,区域表现涨跌不一,出口欧洲和亚洲同比个位数下滑,其余洲别同比均实现不同程度的增长,新兴市场仍是出口增长的核心引擎,出口非洲及南美地区出口量同比增幅均超20%。
2026年8月,制冷陈列柜受上年同期高基数、国内线下零售业态投资不足,叠加有突出贡献的公司出口减量、海外渠道持续去库存等多重因素影响,内外销市场延续下滑态势。
内销方面,零售端设备集中采购与门店改造需求尚且没启动,采购节奏偏弱,市场多为零星补单,批量新机订单较少。商超、便利店行业扩张放缓,便利店净开店量收缩,新店带来的设备增量持续走弱。外销呈现区域分化,部分传统主力市场需求转淡,海外客户订单转向小批量、多频次模式,大单占比降低。叠加去年同期基数较高,进一步放大了本月降幅。
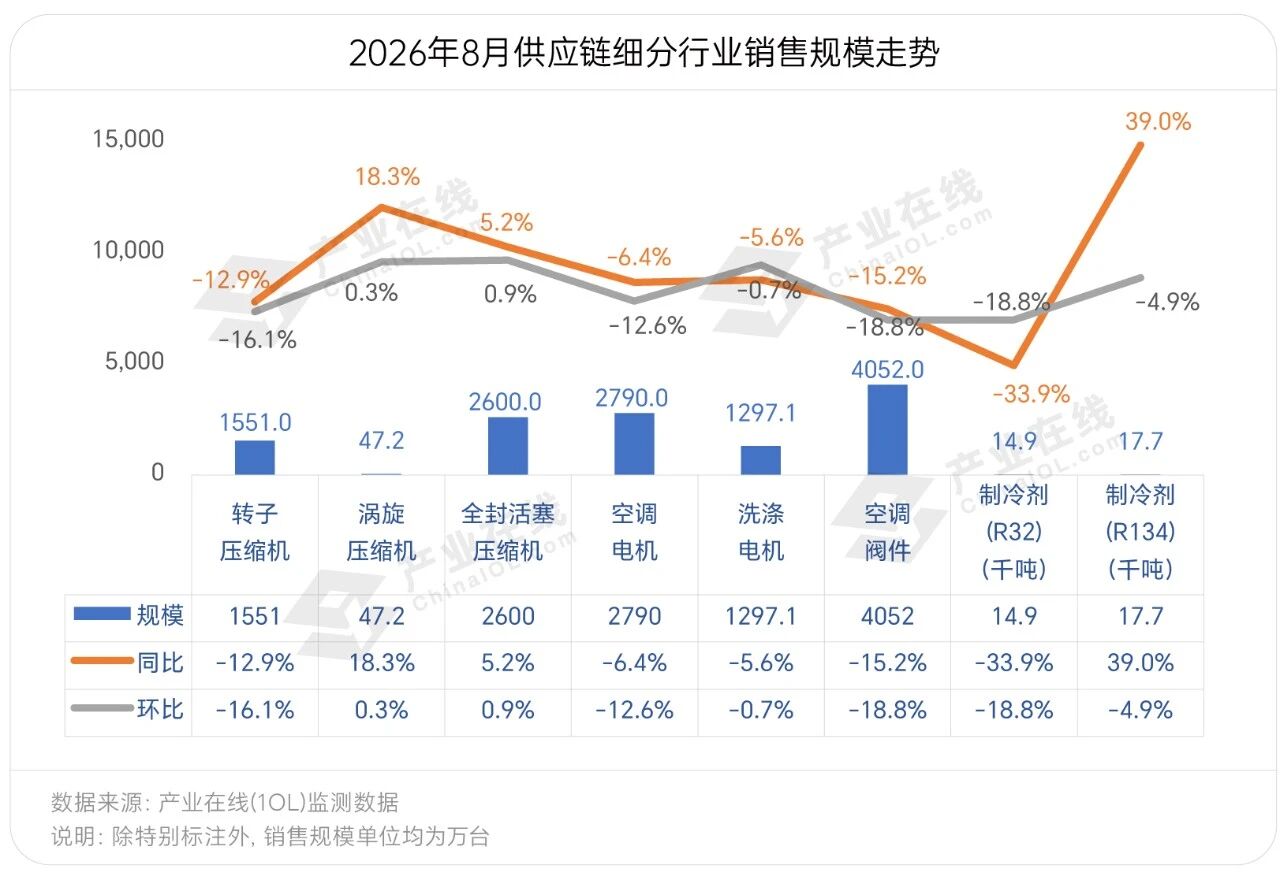
2026年8月转子压缩机行业销售规模1551.0万台,同比下滑12.9%。在下游整机终端需求疲软的形势下,总体行业产销承压。
内销端,新冷年开盘表现平淡,叠加整机企业集中休假因素,上游配套采购需求回落至全年低位水平。另外,终端消费意愿不足、渠道库存积压、行业竞争加剧等多重因素仍持续影响市场,整体延续下滑态势。出口端呈现回暖态势,海外需求逐步释放,叠加整机企业海外生产布局持续扩容,拉动外销回升。但海外本土制造成本居高不下、部分区域贸易政策波动等利空因素仍存,某些特定的程度压制了反弹幅度。
2026年8月中国涡旋压缩机行业销量规模47.2万台,同比增长18.3%,内外销市场均实现较快增长。
内销方面,国内市场出现阶段性回暖,一方面得益于数据中心和工业场景需求持续释放;另一方面,部分品牌的渠道经销商集中提货,带动国内出货实现了较快增长。外销方面,随着海外原材料和人力成本的持续高涨,部分外资厂商将海外订单转移至国内工厂生产,拉动本月出口规模实现了两位数增长。
2026年8月我国全封闭活塞压缩机行业销量延续同比增长走势,但增幅有所放缓。截至月底的行业库存同比下滑16.9%,环比下降3.3%。
内销市场,我国冰箱冷柜生产需求和车载冰箱需求持续向好,叠加部分整机企业为国庆假期提前备货,为内销需求提供了有力支撑。出口市场,受去年同期基数相对偏低、东南亚部分国家冰箱冷柜整机生产需求回暖共同支撑,叠加美国相关冰箱冷柜产线向墨西哥转移,带动当地冰箱冷柜整机生产景气度上行,多重因素共同拉动8月压缩机整体出口量延续增长态势。
2026年8月空调电机行业产销同环比双双回落,同比下降6.4%,环比回落12.6%。内销市场,下游空调销售旺季已步入尾声,终端零售需求逐步降温,叠加渠道库存仍处于高位、去年同期基数偏高,整机持续压缩排产,受此影响,本月空调电机内销出货同比下滑11.7%,内需延续偏弱态势。
出口市场,从上月出现需求回暖后,本月订单回暖节奏延续,在去年相比来说较低的基数上,空调电机出口同比增长23.6%,成为拉动行业大盘的重要支撑,但出口增量不足以对冲国内市场的下滑,整体承压格局尚未扭转。
2026年8月洗衣机电机总产销同比由增转降。其中内销量894.7万台,同比下滑7.6%;出口量402.4万台,同比下滑0.7%。
内销方面,下游整机行业持续收缩排产,终端家电市场虽迎来传统销售旺季,但市场成交整体清淡,消费者换新需求释放不足,终端动销效率偏低,整机库存周转周期拉长,进一步压制对上游电机的采购需求。出口市场,欧美成熟市场产能供给不足、需求趋于饱和,海外采购订单持续收缩;同时东南亚、拉美等新兴市场本土电机产能快速扩张,大幅分流国内洗衣机电机出口订单。
2026年8月中国空调阀件市场内销出货延续弱势运行,同比、环比持续回落。随着下游空调传统销售旺季步入尾声,终端零售热度快速消退,前期多雨天气滞后影响叠加居民换新需求透支,叠加行业渠道高仓库存储上的压力未得到缓解,整机企业持续严控产量、坚持按需排产策略,对阀件采购力度大幅收缩。
后市来看,传统制冷旺季基本结束,终端零售缺乏新的提振动力,且去年同期旺季出货基数偏高,整机企业将持续保持谨慎采购节奏,渠道去库存周期延续,短期空调阀件内销市场暂无明显修复机会。
2026年8月中国区HFC-32产量约14900吨,同比减少33.9%,环比减少18.8%。供应端,R32主流工厂减产为主,大厂延续控价保量,优先交付长协客户,散单议价空间极小,截至8月累计配额消耗超5成。需求端,9月空调排产总量同比下滑11.6%,对制冷剂R32、R410A需求延续下滑。国内价格过高叠加海运费高企,海外买家采买意愿受抑制,上半年出口大幅收缩,整体需求延续弱势。
产业在线月配额刚性约束叠加下游刚需采购,工厂减产挺价心态浓厚,预计HFC-32后市仍将以高位横盘整理为主。
2026年8月,国内HFC-134a行业产量约17650吨,同比增加40.0%,环比小幅下滑;1-8月累计产量同比增长4.2%。供应端,HFC-134a主流工厂正常生产,行业开工率在6成左右,整体供应偏紧,截至8月累计配额消耗7成左右。需求端,中汽协多个方面数据显示,2026年8月新能源汽车产销规模同比分别增长18.9%和17.8%,新能源汽车销量占汽车新车总销量的60.6%,汽车产销良好对R134a需求支撑强劲。
产业在线月在供应延续偏紧、内销市场需求稳中有增、出口维持平稳的情况下,R134a大概率延续高位坚挺运行。
上一篇:
深度冰箱_厨卫电器_家电频道_天极网
下一篇:
冰箱最新资讯-快科技--科技改动未来